
Thẻ tín dụng là gì mà ngày càng được nhiều người lựa chọn để thanh toán, mua sắm và quản lý chi tiêu? Khác với thẻ ATM thông thường, thẻ tín dụng cho phép bạn sử dụng một hạn mức được cấp trước và hoàn trả sau theo thời gian quy định. Tuy nhiên, nếu chưa hiểu rõ cách hoạt động, thời gian miễn lãi, lãi suất hay các loại phí, người dùng có thể phát sinh những khoản chi phí ngoài dự kiến. Vậy thẻ tín dụng hoạt động như thế nào, có những loại nào và cần lưu ý gì khi sử dụng? Nội dung dưới đây sẽ giúp bạn giải đáp chi tiết, từ đó sử dụng thẻ tín dụng an toàn và hiệu quả hơn.
Thẻ tín dụng là gì?
Thẻ tín dụng (Credit Card) là loại thẻ cho phép chủ thẻ chi tiêu trong một hạn mức tín dụng được tổ chức phát hành thẻ cấp và thanh toán lại sau theo thỏa thuận. Hiểu đơn giản, người dùng có thể sử dụng tiền trong hạn mức để mua sắm, thanh toán hàng hóa, dịch vụ ngay cả khi tài khoản thanh toán không có đủ số dư tại thời điểm đó.
Số tiền đã sử dụng không phải tiền miễn phí mà là khoản tín dụng người dùng có nghĩa vụ hoàn trả. Nếu đáp ứng điều kiện thanh toán trong thời gian miễn lãi, chủ thẻ có thể không phải trả lãi cho các giao dịch đủ điều kiện. Ngược lại, việc thanh toán không đúng quy định có thể làm phát sinh lãi và các khoản phí liên quan.
Thẻ tín dụng hoạt động như thế nào?
Thẻ tín dụng hoạt động theo nguyên tắc “chi tiêu trước, thanh toán sau”. Ngân hàng hoặc tổ chức phát hành cấp cho khách hàng một hạn mức nhất định. Khi sử dụng thẻ, số tiền giao dịch được ghi nhận vào dư nợ và làm giảm hạn mức khả dụng.
Đến kỳ sao kê, tổ chức phát hành tổng hợp các giao dịch và thông báo số tiền cần thanh toán. Chủ thẻ cần thanh toán theo quy định trước hoặc vào ngày đến hạn. Khi khoản thanh toán được ghi nhận, hạn mức khả dụng sẽ được khôi phục tương ứng.
Hạn mức tín dụng là gì?
Hạn mức tín dụng là số tiền tối đa mà tổ chức phát hành cho phép chủ thẻ sử dụng thông qua thẻ tín dụng tại một thời điểm. Hạn mức có thể được xác định dựa trên nhiều yếu tố như thu nhập, lịch sử tín dụng, khả năng tài chính và chính sách của từng đơn vị phát hành.
Ví dụ, nếu thẻ có hạn mức 30 triệu đồng và bạn đã chi tiêu 8 triệu đồng, hạn mức khả dụng còn lại về cơ bản là 22 triệu đồng, chưa xét các giao dịch chờ xử lý, phí hoặc yếu tố khác.
Chu kỳ sao kê
Chu kỳ sao kê là khoảng thời gian tổ chức phát hành ghi nhận và tổng hợp các giao dịch phát sinh trên thẻ. Kết thúc mỗi chu kỳ, chủ thẻ sẽ nhận được sao kê với những thông tin quan trọng như tổng dư nợ, giao dịch trong kỳ, số tiền cần thanh toán và ngày đến hạn. Việc thường xuyên kiểm tra sao kê giúp người dùng kiểm soát chi tiêu, phát hiện giao dịch bất thường và chuẩn bị nguồn tiền thanh toán.
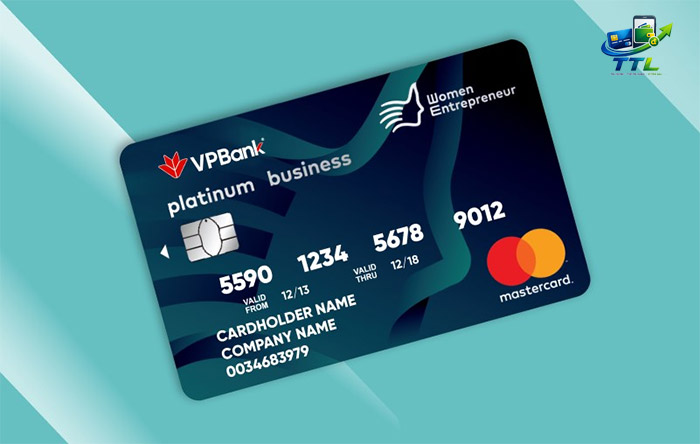
Ngày đến hạn thanh toán
Ngày đến hạn thanh toán là thời điểm cuối cùng chủ thẻ cần thực hiện nghĩa vụ thanh toán theo yêu cầu trên sao kê. Đây là mốc quan trọng bởi việc trả chậm có thể khiến người dùng phát sinh lãi, phí chậm thanh toán và những ảnh hưởng khác theo điều khoản của tổ chức phát hành. Để hạn chế rủi ro, chủ thẻ nên thanh toán sớm hơn ngày đến hạn và kiểm tra trạng thái giao dịch sau khi thực hiện.
Thời gian miễn lãi
Thời gian miễn lãi là khoảng thời gian chủ thẻ có thể chưa bị tính lãi đối với các giao dịch đủ điều kiện nếu đáp ứng đầy đủ yêu cầu thanh toán của tổ chức phát hành. Nhiều thẻ tín dụng trên thị trường có thời gian miễn lãi khoảng 45 – 55 ngày, nhưng con số thực tế phụ thuộc vào từng sản phẩm và thời điểm phát sinh giao dịch.
Thời gian miễn lãi tối đa không áp dụng giống nhau cho mọi giao dịch. Chủ thẻ nên kiểm tra kỹ điều khoản của thẻ, đặc biệt với các giao dịch như rút tiền mặt, trả góp hoặc những giao dịch có quy định riêng.
Thẻ tín dụng có những loại nào?
Thẻ tín dụng hiện nay khá đa dạng và có thể được phân loại dựa trên tổ chức phát hành, nhu cầu sử dụng hoặc hạng thẻ. Hiểu rõ từng loại sẽ giúp người dùng lựa chọn sản phẩm phù hợp với khả năng tài chính và thói quen chi tiêu của mình.
Phân loại theo tổ chức phát hành
Xét theo tổ chức phát hành, thẻ tín dụng có thể được chia thành:
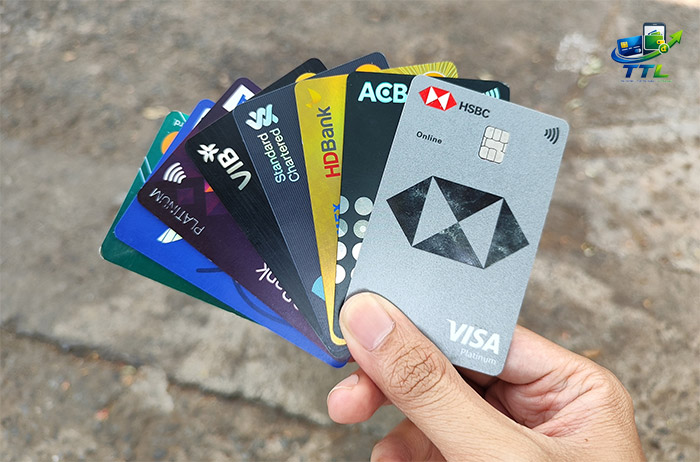
- Thẻ tín dụng ngân hàng: Do ngân hàng phát hành cho khách hàng đáp ứng các điều kiện xét duyệt. Đây là loại phổ biến, thường đi kèm nhiều tiện ích như thanh toán, trả góp và chương trình ưu đãi.
- Thẻ tín dụng do tổ chức tài chính được phép phát hành: Một số tổ chức tài chính có thể cung cấp sản phẩm thẻ tín dụng theo phạm vi hoạt động và quy định pháp luật áp dụng.
Ngoài ra, thẻ có thể mang thương hiệu của các tổ chức thẻ quốc tế như Visa, Mastercard, JCB, American Express… giúp chủ thẻ thanh toán tại các điểm chấp nhận tương ứng.
Phân loại theo nhu cầu sử dụng
Dựa vào nhu cầu và đặc điểm chi tiêu, thẻ tín dụng thường có nhiều dòng khác nhau như:
- Thẻ hoàn tiền: Hoàn lại một phần giá trị của các giao dịch đáp ứng điều kiện.
- Thẻ tích điểm: Tích lũy điểm thưởng từ chi tiêu để đổi quà, voucher hoặc các quyền lợi khác.
- Thẻ du lịch: Tập trung vào các ưu đãi liên quan đến vé máy bay, khách sạn, phòng chờ sân bay hoặc chi tiêu nước ngoài.
- Thẻ đồng thương hiệu: Được phát hành với một thương hiệu hoặc đối tác, mang đến các ưu đãi dành riêng cho hệ sinh thái liên kết.
- Thẻ dành cho mua sắm: Thường tập trung ưu đãi, giảm giá hoặc hoàn tiền cho các nhóm chi tiêu mua sắm nhất định.
Mỗi sản phẩm có điều kiện, mức phí và quyền lợi khác nhau nên người dùng cần so sánh dựa trên nhu cầu thực tế thay vì chỉ lựa chọn theo số lượng ưu đãi.
Phân loại theo hạng thẻ
Tùy từng ngân hàng và tổ chức thẻ, thẻ tín dụng có thể được chia thành nhiều hạng, phổ biến như:
- Hạng Chuẩn (Standard/Classic): Phù hợp với nhu cầu chi tiêu cơ bản, thường có điều kiện mở thẻ và mức phí dễ tiếp cận hơn.
- Hạng Vàng (Gold): Có thể cung cấp hạn mức và quyền lợi cao hơn so với dòng tiêu chuẩn.
- Hạng Bạch kim (Platinum): Hướng đến nhóm khách hàng có nhu cầu chi tiêu cao, thường đi kèm nhiều ưu đãi và đặc quyền hơn.
- Các hạng cao cấp hơn: Tùy tổ chức phát hành có thể có Signature, World, World Elite, Infinite… với những quyền lợi chuyên biệt.
Hạng thẻ càng cao không đồng nghĩa càng phù hợp với tất cả người dùng. Khi lựa chọn, bạn nên cân nhắc phí thường niên, điều kiện hưởng ưu đãi, hạn mức và nhu cầu chi tiêu thực tế.
Thẻ tín dụng dùng để làm gì?
Thẻ tín dụng được sử dụng chủ yếu để thanh toán trước và hoàn trả sau trong phạm vi hạn mức được cấp. Bên cạnh mua sắm trực tiếp, chủ thẻ còn có thể thanh toán online, giao dịch quốc tế, trả góp và trong một số trường hợp rút tiền mặt. Các tính năng cụ thể phụ thuộc vào sản phẩm và chính sách của tổ chức phát hành.
Thanh toán mua sắm
Chủ thẻ có thể sử dụng thẻ tín dụng để thanh toán hàng hóa, dịch vụ tại các điểm chấp nhận thẻ, chẳng hạn như siêu thị, nhà hàng, cửa hàng và nhiều đơn vị kinh doanh khác. Một số thẻ còn cung cấp ưu đãi như hoàn tiền, tích điểm hoặc giảm giá. Người dùng nên lựa chọn thẻ có nhóm ưu đãi phù hợp với nhu cầu chi tiêu thường xuyên để tối ưu quyền lợi.
Thanh toán trực tuyến
Thẻ tín dụng có thể dùng để thanh toán trên website, ứng dụng và các nền tảng trực tuyến có hỗ trợ loại thẻ tương ứng. Người dùng có thể mua hàng, đặt vé, đặt phòng hoặc thanh toán các dịch vụ số một cách thuận tiện. Khi giao dịch online, cần chú ý bảo mật thông tin thẻ, không cung cấp mã OTP cho người khác và ưu tiên thanh toán trên những nền tảng đáng tin cậy.
Thanh toán quốc tế
Với thẻ tín dụng quốc tế như Visa, Mastercard, JCB hoặc American Express, chủ thẻ có thể thanh toán tại các điểm chấp nhận thẻ tương ứng ở nước ngoài hoặc mua hàng trên website quốc tế.
Các giao dịch ngoại tệ có thể phát sinh phí chuyển đổi ngoại tệ hoặc các khoản phí liên quan tùy chính sách của ngân hàng. Vì vậy, bạn nên kiểm tra biểu phí trước khi sử dụng thẻ ở nước ngoài.
Rút tiền mặt từ thẻ tín dụng
Nhiều thẻ tín dụng cho phép chủ thẻ rút tiền mặt trong phạm vi hạn mức rút tiền được quy định, chẳng hạn tại ATM. Tuy nhiên, đây thường không phải tính năng nên sử dụng thường xuyên.
Rút tiền từ thẻ tín dụng có thể phát sinh phí rút tiền và lãi theo quy định, đồng thời giao dịch rút tiền có thể không được hưởng thời gian miễn lãi như giao dịch mua sắm. Do đó, chỉ nên cân nhắc khi thực sự cần thiết.
Trả góp qua thẻ tín dụng
Một số ngân hàng và đơn vị bán hàng hỗ trợ trả góp bằng thẻ tín dụng, cho phép người dùng chia giá trị giao dịch thành nhiều kỳ thanh toán thay vì trả toàn bộ trong một lần.
Tùy chương trình, khách hàng có thể được hưởng ưu đãi lãi suất 0% nhưng vẫn có khả năng phát sinh phí chuyển đổi trả góp hoặc các khoản phí khác. Trước khi đăng ký, bạn nên kiểm tra tổng số tiền phải trả, kỳ hạn, lãi suất và biểu phí để đánh giá chính xác chi phí.
Điều kiện mở thẻ tín dụng
Để mở thẻ tín dụng, khách hàng cần đáp ứng các điều kiện xét duyệt của ngân hàng hoặc tổ chức phát hành. Yêu cầu cụ thể có thể khác nhau tùy từng sản phẩm, nhưng thường bao gồm một số tiêu chí cơ bản sau:
- Độ tuổi phù hợp: Khách hàng cần nằm trong độ tuổi được tổ chức phát hành quy định và có đầy đủ năng lực hành vi dân sự theo yêu cầu.
- Có giấy tờ tùy thân hợp lệ: Thông thường cần CCCD hoặc các giấy tờ nhận diện khác theo quy định đối với từng nhóm khách hàng.
- Có nguồn thu nhập hoặc khả năng tài chính: Với thẻ tín dụng tín chấp, ngân hàng có thể yêu cầu chứng minh thu nhập thông qua bảng lương, sao kê tài khoản, hợp đồng lao động hoặc hồ sơ liên quan.
- Đáp ứng yêu cầu về lịch sử tín dụng: Tổ chức phát hành có thể kiểm tra thông tin tín dụng và lịch sử trả nợ để đánh giá khả năng thanh toán của khách hàng.
- Đáp ứng điều kiện về tài sản bảo đảm (nếu có): Một số sản phẩm cho phép mở thẻ dựa trên sổ tiết kiệm, tiền gửi hoặc tài sản bảo đảm phù hợp thay vì chứng minh thu nhập theo cách thông thường.
- Cung cấp đầy đủ hồ sơ: Người đăng ký cần hoàn thiện hồ sơ theo yêu cầu và trải qua quá trình thẩm định trước khi được phê duyệt.
Đáp ứng các điều kiện trên không đồng nghĩa hồ sơ chắc chắn được duyệt. Tổ chức phát hành sẽ đánh giá tổng thể khả năng tài chính, mức độ tín nhiệm và các tiêu chí nội bộ trước khi quyết định cấp thẻ và hạn mức.
Câu hỏi thường gặp
Thẻ tín dụng có phải vay tiền không?
Có thể hiểu sử dụng thẻ tín dụng là sử dụng một khoản tín dụng do ngân hàng hoặc tổ chức phát hành cấp. Khi thanh toán bằng thẻ, bạn đang chi tiêu trong hạn mức được cấp trước và có nghĩa vụ hoàn trả số tiền đã sử dụng theo quy định. Nếu đáp ứng điều kiện miễn lãi và thanh toán đúng hạn, các giao dịch đủ điều kiện có thể không bị tính lãi.
Không có thu nhập có mở được thẻ tín dụng không?
Không có thu nhập từ lương không đồng nghĩa chắc chắn không thể mở thẻ tín dụng. Tùy chính sách của tổ chức phát hành, khách hàng có thể được xét duyệt dựa trên nguồn thu nhập khác, tài sản bảo đảm, tiền gửi hoặc các tiêu chí tài chính phù hợp. Điều kiện cụ thể khác nhau giữa từng ngân hàng và sản phẩm, vì vậy bạn nên kiểm tra yêu cầu trước khi đăng ký.
Thẻ tín dụng có rút tiền mặt được không?
Có. Nhiều loại thẻ tín dụng cho phép rút tiền mặt trong hạn mức rút tiền được cấp, chẳng hạn thông qua ATM. Tuy nhiên, giao dịch này thường có phí và có thể bị tính lãi theo quy định riêng. Do chi phí rút tiền từ thẻ tín dụng có thể tương đối cao, người dùng chỉ nên sử dụng tính năng này khi thực sự cần thiết và kiểm tra biểu phí trước khi giao dịch.
Thanh toán tối thiểu là gì?
Thanh toán tối thiểu là số tiền tối thiểu chủ thẻ cần thanh toán trong kỳ theo thông tin trên sao kê để đáp ứng yêu cầu của tổ chức phát hành. Số tiền này thường chỉ chiếm một phần tổng dư nợ.
Thanh toán tối thiểu không đồng nghĩa với việc toàn bộ dư nợ đã được tất toán. Phần dư nợ còn lại có thể tiếp tục bị tính lãi theo điều khoản của thẻ. Vì vậy, nếu có khả năng tài chính, bạn nên cân nhắc thanh toán toàn bộ dư nợ sao kê đúng hạn.
Quên thanh toán thẻ tín dụng có sao không?
Nếu không thanh toán đúng hạn, chủ thẻ có thể phát sinh lãi, phí chậm thanh toán và các khoản phí liên quan theo quy định. Việc chậm trả cũng có thể ảnh hưởng đến lịch sử tín dụng và khả năng tiếp cận các sản phẩm tín dụng trong tương lai.
Nếu lỡ quá hạn, hãy kiểm tra ngay sao kê và thanh toán khoản được yêu cầu càng sớm càng tốt. Trường hợp chưa rõ số tiền cần trả, nên liên hệ ngân hàng phát hành để được hướng dẫn.
Thẻ tín dụng có an toàn không?
Thẻ tín dụng có nhiều cơ chế bảo mật và xác thực giao dịch, nhưng mức độ an toàn còn phụ thuộc vào cách người dùng bảo vệ thông tin thẻ. Bạn không nên chia sẻ số thẻ, mã CVV/CVC, mật khẩu hoặc mã OTP với người khác.
Khi mua sắm trực tuyến, hãy ưu tiên website và ứng dụng uy tín, bật thông báo biến động giao dịch và thường xuyên kiểm tra sao kê. Nếu phát hiện giao dịch bất thường hoặc nghi ngờ thông tin thẻ bị lộ, cần khóa thẻ và liên hệ tổ chức phát hành càng sớm càng tốt.
Qua những thông tin trên, hy vọng bạn đã hiểu rõ thẻ tín dụng là gì, cách thức hoạt động, các loại thẻ phổ biến cũng như những tiện ích và lưu ý quan trọng khi sử dụng. Thẻ tín dụng có thể trở thành công cụ tài chính hữu ích nếu bạn biết kiểm soát chi tiêu, tận dụng thời gian miễn lãi và thanh toán dư nợ đúng hạn. Trước khi mở thẻ, hãy cân nhắc nhu cầu, khả năng tài chính, lãi suất và các loại phí để lựa chọn sản phẩm phù hợp. Nếu bạn còn bất kỳ thắc mắc nào về thẻ tín dụng là gì hoặc cần hỗ trợ lựa chọn sản phẩm, hãy liên hệ với chúng tôi để được tư vấn chi tiết và giải đáp nhanh chóng.